
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
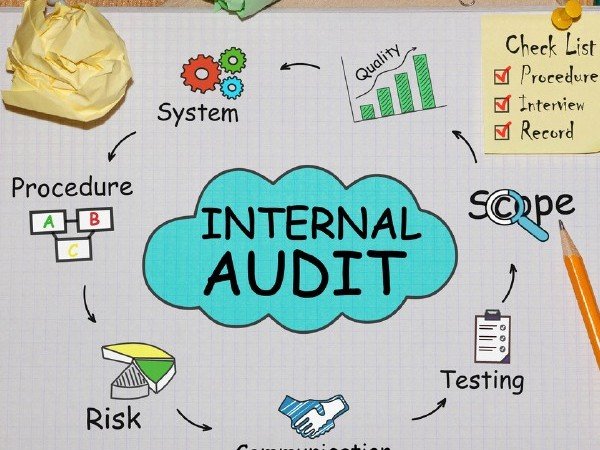
كيف تقوم بإجراء التدقيق الداخلي؟
التدقيق الداخلي نشاط مستقل وموضوعي يضيف قيمة للمنشأة، من خلال تقييم فاعلية إدارة المخاطر والرقابة والحوكمة. وتمر كل مهمة تدقيق بأربع مراحل رئيسية، تنظمها المعايير العالمية للتدقيق الداخلي الصادرة عن معهد المدققين الداخليين IIA. المرحلة الأولى: التخطيط فهم النشاط: دراسة الإجراءات والسياسات والأنظمة والمسؤولين عن العملية محل التدقيق، كالمشتريات أو الرواتب. تقييم المخاطر: تحديد ما قد يمنع النشاط من تحقيق أهدافه، كشراء بأسعار مبالغ فيها أو موردين وهميين. تحديد الأهداف والنطاق: الفترة، والمواقع، والعمليات المشمولة. برنامج العمل: الإجراءات التفصيلية والموارد والجدول الزمني. اجتماع البدء: مع الإدارة المعنية لتوضيح الأهداف والتوقيت. المرحلة الثانية: العمل الميداني اختبار التصميم: هل الضابط الرقابي مصمم بحيث يعالج الخطر؟ ويتم ذلك عادة بتتبع عملية واحدة من بدايتها لنهايتها. اختبار الفاعلية: هل يعمل الضابط فعلًا طوال الفترة؟ وهنا تستخدم العينات في المراجعة. الإجراءات التحليلية: مقارنة الأسعار والكميات والاتجاهات لاكتشاف الشذوذ. توثيق أوراق العمل: كل نتيجة يجب أن تدعمها أدلة كافية وملائمة. مثال محلول: تقييم نتيجة عينة الضابط: «كل فاتورة شراء تعتمد من مدير المشتريات قبل الدفع». عدد الفواتير في الفترة 2,400 فاتورة، واختار المدقق عينة عشوائية من 60 فاتورة. وحدد مسبقًا أن معدل الانحراف المقبول 5%. وجد المدقق 4 فواتير بلا اعتماد. معدل الانحراف في العينة = 4 ÷ 60 = 6.7% تقريبًا. 6.7% أكبر من 5%، فيستنتج أن الضابط غير فعال، حتى قبل حساب هامش خطأ المعاينة الذي يرفع الحد الأعلى للانحراف. وبعد ذلك يحلل المدقق الفواتير الأربع: هل كانت لمورد واحد؟ هل تجاوزت حدًا معينًا؟ وهل حدث ضرر فعلي؟ المرحلة الثالثة: التقرير تعرض كل ملاحظة بخمسة عناصر: الوضع القائم: 4 من 60 فاتورة دفعت بلا اعتماد. المعيار: سياسة الاعتماد قبل الدفع. السبب: مثلًا، النظام يسمح بالدفع دون حقل الاعتماد. الأثر: خطر دفع مبالغ غير مستحقة. التوصية: إلزام النظام بالاعتماد قبل إصدار الدفعة. ويتضمن التقرير رد الإدارة وخطة التصحيح والمسؤول والموعد. المرحلة الرابعة: المتابعة يتحقق المدقق في الموعد المحدد من تنفيذ الإجراءات التصحيحية، ويبلغ لجنة المراجعة بالملاحظات المتأخرة. ولفهم القيمة التي يضيفها هذا العمل راجع فوائد التدقيق الداخلي وأهمية التدقيق الداخلي لإدارة المخاطر ودوره في تضييق فجوة التوقعات. الأسئلة الشائعة ما الفرق بين المدقق الداخلي والخارجي في العمل الميداني؟ الخارجي يركز على عدالة القوائم المالية، والداخلي على كفاءة العمليات والرقابة والمخاطر بشكل أوسع. كم تستغرق مهمة التدقيق الداخلي؟ تتراوح عادة بين أسابيع قليلة وشهرين حسب حجم النشاط والمخاطر. مقالات ذات صلة:مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الشروط الواجب توافرها في نظام فعال للمراجعة الداخلية
وجود قسم مراجعة داخلية في الهيكل التنظيمي لا يعني بالضرورة وجود مراجعة داخلية فعالة. فكثير من الأقسام تعمل كموظفين إضافيين يراجعون المستندات بعد الحسابات، دون أي أثر حقيقي على المخاطر أو الأداء. فما الشروط التي تجعل المراجعة الداخلية فعالة فعلًا؟ 1. الاستقلال التنظيمي يجب أن يتبع رئيس المراجعة الداخلية وظيفيًا لجنة المراجعة أو مجلس الإدارة، لا المدير المالي أو أي إدارة يراجعها. فالمراجع الذي يرفع تقريره إلى من يراجع عمله، ويقيم أداءه السنوي، سيتردد في كشف المشكلات. وقد يتبع إداريًا المدير التنفيذي في الشؤون اليومية، مع بقاء الخط الوظيفي المباشر إلى اللجنة. 2. الموضوعية ألا يراجع المراجع عملًا شارك في تنفيذه أو تصميمه، وألا تكون له مصالح شخصية في الإدارة محل المراجعة. والمراجع الذي انتقل من إدارة الحسابات لا يراجع الحسابات لفترة كافية بعد انتقاله. 3. ميثاق وصلاحيات واضحة ميثاق مكتوب يعتمده مجلس الإدارة، يحدد الغرض والنطاق والصلاحيات، ويمنح المراجع حق الوصول الكامل وغير المقيد إلى السجلات والأنظمة والموظفين والأصول. 4. الكفاءة المهنية فريق يملك المعرفة والمهارات اللازمة: محاسبة ومراجعة، وتقنية معلومات، وتحليل بيانات، ومعرفة بالنشاط. مع تدريب مستمر، والاستعانة بخبرات خارجية عند الحاجة. وتعد شهادة CIA الصادرة عن معهد المدققين الداخليين IIA المرجع المهني الأشهر. 5. التخطيط على أساس المخاطر خطة سنوية أو متعددة السنوات مبنية على تقييم المخاطر، لا على تكرار مراجعة الأقسام نفسها كل عام. وتركز الموارد المحدودة على المناطق الأعلى خطرًا وأهمية. ويشرح مقال إدارة المخاطر في التدقيق الداخلي هذه المنهجية. 6. الالتزام بالمعايير المهنية تطبيق المعايير العالمية للتدقيق الداخلي الصادرة عن IIA، بما فيها برنامج لتأكيد الجودة وتحسينها، وتقييم خارجي دوري لنشاط المراجعة نفسه. 7. تقارير واضحة ومتابعة جادة تقارير تعرض الملاحظة والسبب والأثر والتوصية، ورد الإدارة وخطة التصحيح بمواعيد محددة. ثم متابعة منتظمة حتى التنفيذ، مع إبلاغ لجنة المراجعة بالتوصيات المتأخرة. فالتوصية غير المنفذة لا قيمة لها. 8. دعم الإدارة العليا التزام حقيقي من مجلس الإدارة والإدارة التنفيذية بنتائج المراجعة، وتوفير الموارد اللازمة، واحترام استقلالها. قائمة تقييم ذاتي سريعة السؤالنعم / لا هل يرفع رئيس المراجعة تقاريره مباشرة للجنة المراجعة؟ هل يوجد ميثاق مكتوب معتمد من المجلس؟ هل الخطة السنوية مبنية على تقييم مخاطر موثق؟ هل لدى المراجعين وصول كامل للأنظمة والبيانات؟ هل تتابع التوصيات حتى التنفيذ ويبلغ عن المتأخر منها؟ هل يستخدم الفريق أدوات تحليل البيانات؟ هل خضع نشاط المراجعة لتقييم خارجي خلال آخر خمس سنوات؟ كل إجابة «لا» فرصة تحسين واضحة. ولفوائد المراجعة الداخلية الفعالة راجع فوائد التدقيق الداخلي، ولمعاييرها معايير المراجعة الداخلية. الأسئلة الشائعة هل يجوز أن يقوم المراجع الداخلي بأعمال تنفيذية؟ لا ينبغي، لأن ذلك يضعف موضوعيته؛ دوره التقييم والاستشارة، لا التنفيذ أو اعتماد العمليات. ما حجم فريق المراجعة المناسب؟ يعتمد على حجم المنشأة وتعقيدها ومخاطرها، والمهم أن تكون الموارد كافية لتغطية المخاطر الرئيسية في الخطة. هل يمكن الاعتماد على مكتب خارجي بالكامل؟ نعم في بعض الشركات، بشرط أن يشرف على العمل مسؤول داخلي ولجنة المراجعة، وأن يحافظ المكتب على استقلاله. مقالات ذات صلة:إدارة المخاطر والمراجعة الداخلية5 أهداف المراجعةمفهوم العملية المالية الأجنبية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
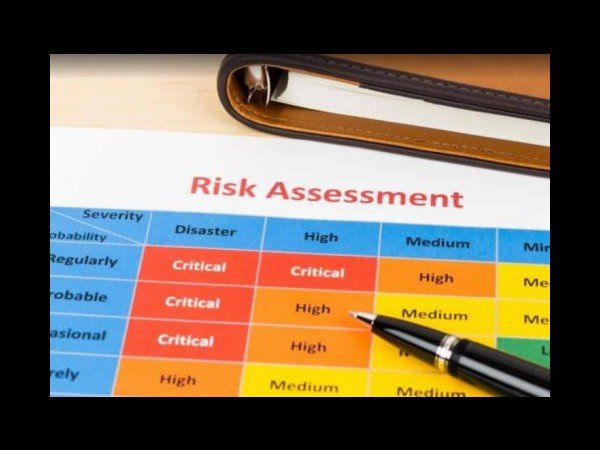
كل منشأة تواجه مخاطر: تعثر عملاء، وتقلب أسعار، واختراق أنظمة، وأخطاء وغش، وتغير قوانين. وإدارة هذه المخاطر مسؤولية الإدارة أولًا. فأين يقع التدقيق الداخلي من هذه المعادلة؟ الإجابة باختصار: التدقيق الداخلي لا يدير المخاطر بنفسه، لكنه يقدم لمجلس الإدارة تأكيدًا مستقلًا على أن المخاطر تدار فعلًا بشكل جيد. نموذج الخطوط الثلاثة من أشهر الأطر لتوضيح الأدوار، ويطوره معهد المدققين الداخليين IIA: الخطمن؟الدور الخط الأولالإدارات التشغيليةتملك المخاطر وتديرها يوميًا بالضوابط والإجراءات الخط الثانيإدارة المخاطر والالتزام والرقابة الماليةتضع الأطر والسياسات وتراقب وتدعم الخط الأول الخط الثالثالتدقيق الداخلييقدم تأكيدًا مستقلًا وموضوعيًا على فعالية الخطين الأول والثاني ويعلو الخطوط الثلاثة مجلس الإدارة ولجنة المراجعة، ويقدم المراجع الخارجي والجهات الرقابية تأكيدًا إضافيًا من خارج المنشأة. كيف يساعد التدقيق الداخلي في إدارة المخاطر؟ تقييم إطار إدارة المخاطر نفسه: هل توجد سياسة واضحة؟ هل حددت المخاطر الرئيسية؟ هل يحدث تقييمها دوريًا؟ اختبار الضوابط: هل الضوابط المصممة لتقليل كل خطر تعمل فعلًا كما هو مكتوب؟ اكتشاف مخاطر لم ترصدها الإدارة: بحكم رؤيته المستقلة والشاملة لكل الإدارات. تقديم المشورة: في تصميم ضوابط جديدة أو أنظمة، دون أن يتحمل مسؤولية تنفيذها. إبلاغ لجنة المراجعة: بالمخاطر الكبيرة غير المعالجة. التخطيط المبني على المخاطر بدل مراجعة كل الإدارات بالتناوب، يبني المدقق خطته على سجل المخاطر: يبدأ بأعلى المخاطر من حيث الاحتمال والأثر. مثال لجزء من سجل مخاطر وخطة تدقيق: الخطرالتقييم (1-25)الضابط الرئيسيأولوية التدقيق تعثر كبار العملاء16حدود ائتمان واعتماد استثنائيالربع الأول اختراق نظام المدفوعات20صلاحيات مزدوجة ومراجعة يوميةالربع الأول فروقات المخزون12جرد دوري وتسويات معتمدةالربع الثالث تأخر تقديم الإقرارات الضريبية9جدول مواعيد ومراجعة المدير الماليالسنة القادمة ولطريقة تقييم المخاطر بمصفوفة الاحتمال والأثر راجع مفهوم الخطر. ما لا يجب أن يفعله المدقق الداخلي تحديد مستوى المخاطر المقبول نيابة عن الإدارة. امتلاك المخاطر أو تنفيذ الضوابط بنفسه. اتخاذ قرارات الاستجابة للمخاطر. لأن ذلك يضعف استقلاله، ويجعله يراجع عمله بنفسه لاحقًا. الأسئلة الشائعة هل تحتاج الشركة الصغيرة إلى هذا النموذج؟ الفكرة نفسها صالحة بصورة مبسطة: من يدير، ومن يراقب، ومن يراجع بشكل مستقل، ولو كان مكتبًا خارجيًا مرة في السنة. ما الفرق بين إدارة المخاطر والتدقيق الداخلي؟ إدارة المخاطر وظيفة إدارية تضع الإطار وتتابع المخاطر، والتدقيق الداخلي وظيفة تأكيد مستقلة تقيم مدى فعالية هذا الإطار. كيف يقيس المجلس فائدة التدقيق الداخلي هنا؟ بعدد المخاطر الجوهرية التي كشفها مبكرًا، ونسبة التوصيات المنفذة، وانخفاض الخسائر في المناطق التي راجعها. ولمزيد راجع إدارة المخاطر في التدقيق الداخلي وشروط نظام فعال للمراجعة الداخلية. مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي فوائد التدقيق الداخلي؟
كثير من أصحاب الشركات يرون التدقيق الداخلي تكلفة إضافية أو «جهة تفتيش» تعطل العمل. والحقيقة أن قسم التدقيق الداخلي الجيد من أكثر الإدارات التي تعيد ما ينفق عليها؛ لأنه يكتشف التسرب والخطأ قبل أن يتحول إلى خسارة كبيرة، ويعطي الإدارة صورة مستقلة عما يحدث فعلًا داخل المنشأة. ما هو التدقيق الداخلي؟ التدقيق الداخلي نشاط مستقل وموضوعي، يقدم تأكيدات واستشارات بهدف إضافة قيمة للمنشأة وتحسين عملياتها، عبر منهج منظم لتقييم فعالية إدارة المخاطر والرقابة والحوكمة. ويعمل المدقق الداخلي داخل المنشأة، لكنه يرفع تقاريره إلى لجنة المراجعة أو مجلس الإدارة حتى يحافظ على استقلاله عن الإدارة التنفيذية. وتنظم المهنة دوليًا المعايير العالمية للتدقيق الداخلي الصادرة عن معهد المدققين الداخليين IIA. ولمعرفة خطوات تنفيذ المهمة نفسها، راجع مقال كيف تقوم بإجراء التدقيق الداخلي؟ أهم فوائد التدقيق الداخلي 1. تقليل المخاطر يحدد المدقق المخاطر ونقاط الضعف في العمليات: صلاحيات غير مقيدة في النظام، أو موردون بلا عقود، أو مخزون بلا جرد دوري. ثم يقترح ضوابط تغلق هذه الثغرات. وهذا هو جوهر العلاقة بين التدقيق وإدارة المخاطر التي يشرحها مقال ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ 2. رفع الكفاءة التشغيلية التدقيق لا يبحث عن الأخطاء فقط، بل عن الهدر أيضًا: دورة مستندية طويلة، أو موافقات مكررة، أو عمل يدوي يمكن أتمتته. تقرير واحد جيد عن دورة المشتريات قد يختصر أيامًا من وقت الموظفين كل شهر. 3. اكتشاف الأخطاء والغش مبكرًا المراجعة الدورية للمدفوعات، ومطابقة الموردين، وتحليل البيانات، تكشف ما لا يراه المحاسب في عمله اليومي: فاتورة مكررة، أو مورد وهمي، أو خصومات غير مبررة لعميل معين. ولموضوع الغش تحديدًا راجع الغش المالي والرقابة الداخلية. 4. ضمان الالتزام بالقوانين والسياسات يتحقق المدقق من الالتزام بقوانين الضرائب والعمل والتأمينات، وبسياسات المنشأة الداخلية. وهذا يخفض احتمال الغرامات والنزاعات، ويسهل عمل مراقب الحسابات الخارجي والفاحص الضريبي. 5. دعم الحوكمة وثقة الأطراف الخارجية وجود تدقيق داخلي فعال يطمئن مجلس الإدارة والمساهمين والبنوك إلى أن الأرقام موثوقة والأصول محمية. وفي الشركات المدرجة تشترط كثير من قواعد الحوكمة وجود وظيفة تدقيق داخلي ولجنة مراجعة. 6. قرارات أفضل في توزيع الموارد عندما يعرف المدير أين تقع المخاطر الكبيرة، يستطيع أن يوجه الميزانية والموظفين إلى المكان الصحيح بدل توزيعها بالتساوي على كل الإدارات. 7. فائدة للموظفين أنفسهم التقرير الجيد يوضح للموظف أين يحتاج إلى تحسين، ويوثق أيضًا أمثلة الأداء الجيد. وعندما تكون الإجراءات واضحة ومكتوبة، يحمي ذلك الموظف الأمين من الاتهام عند حدوث أي فرق. مثال من الواقع في شركة توزيع متوسطة، اختار المدقق الداخلي عينة من مدفوعات الموردين لثلاثة أشهر، ثم طابقها بأوامر الشراء وأذون الاستلام. النتائج: فاتورتان من المورد نفسه برقمين مختلفين لنفس الشحنة دفعتا مرتين، بإجمالي 84,000 جنيه. مورد جديد أضيف إلى النظام بواسطة الموظف نفسه الذي يعتمد الدفع. 12% من المشتريات تمت بدون أمر شراء مسبق. التوصيات كانت بسيطة: منع تكرار رقم الفاتورة للمورد في النظام، وفصل صلاحية إضافة الموردين عن صلاحية الدفع، ورفض أي فاتورة بلا أمر شراء إلا بموافقة استثنائية. المبلغ المسترد وحده غطى تكلفة قسم التدقيق لعدة أشهر. أين يركز التدقيق الداخلي عادة؟ يبني المدقق خطته السنوية على تقييم المخاطر، فيبدأ بالدورات التي تجمع بين قيمة مالية كبيرة واحتمال خطأ أو تلاعب أعلى. ومن أكثرها شيوعًا: دورة النقدية والبنوك: صلاحيات التوقيع، والمطابقات البنكية، والعهد النقدية والسلف المستديمة. دورة المشتريات والموردين: اختيار الموردين، والأسعار مقارنة بالسوق، وتطابق أمر الشراء مع الاستلام والفاتورة. دورة المبيعات والتحصيل: حدود الائتمان، والخصومات الاستثنائية، وأعمار الديون وإعدامها. المخزون: الجرد الدوري، والفروقات، والأصناف الراكدة، وصلاحيات التسوية في النظام. الرواتب: الموظفون الوهميون، والعمل الإضافي غير المعتمد، والبدلات. نظم المعلومات: صلاحيات المستخدمين، وكلمات المرور المشتركة، والنسخ الاحتياطي. ويستخدم المدقق المعاصر أدوات تحليل البيانات لفحص كل المعاملات بدل عينة صغيرة: البحث عن فواتير مكررة، أو مدفوعات في أيام العطلات، أو موردين يشاركون رقم حساب بنكي مع موظف. وعندما يحتاج إلى عينات، يعتمد على أسس إحصائية كما يشرح مقال استخدام أسلوب العينات في المراجعة. الفرق بين التدقيق الداخلي والخارجي وجه المقارنةالتدقيق الداخليالتدقيق الخارجي من يقوم بهموظفون داخل المنشأة أو جهة متعاقدةمراقب حسابات مستقل مرخص الهدفتحسين المخاطر والرقابة والعملياتإبداء رأي في عدالة القوائم المالية التوقيتمستمر طوال السنةدوري، غالبًا سنوي يرفع تقريره إلىلجنة المراجعة ومجلس الإدارةالمساهمين والجمعية العامة كيف تعرف أن التدقيق الداخلي في شركتك يضيف قيمة؟ خطته السنوية مبنية على تقييم المخاطر، لا على تكرار الإدارات نفسها كل سنة. توصياته تتابع حتى التنفيذ، وليس مجرد تقارير محفوظة. لديه وصول كامل إلى البيانات والأنظمة، وصلة مباشرة بلجنة المراجعة. يستخدم تحليل البيانات بدل الاكتفاء بالعينات اليدوية الصغيرة. ويكمل الصورة مقال ما هي إدارة المخاطر في التدقيق الداخلي؟ والرقابة الداخلية: خط الدفاع الأول ضد الأخطاء. الأسئلة الشائعة هل تحتاج الشركات الصغيرة إلى تدقيق داخلي؟ لا يشترط قسم كامل، لكن يمكن التعاقد مع مكتب متخصص لمراجعات دورية على الدورات الأعلى خطرًا، مثل النقدية والمشتريات والمخزون. هل المدقق الداخلي مسؤول عن منع الغش؟ المسؤولية الأساسية عن منع الغش تقع على الإدارة بتصميم ضوابط مناسبة، ودور المدقق تقييم هذه الضوابط والتنبيه إلى مؤشرات الغش. ما الشهادة المهنية الأشهر للمدقق الداخلي؟ شهادة المدقق الداخلي المعتمد CIA الصادرة عن معهد المدققين الداخليين IIA. كم مرة يجب أن يراجع التدقيق الداخلي كل إدارة؟ حسب درجة الخطر: الدورات عالية الخطر مثل النقدية والمشتريات قد تراجع سنويًا أو حتى كل ربع سنة، بينما الإدارات منخفضة الخطر قد تراجع كل سنتين أو ثلاث. المهم أن تكون الخطة مبنية على تقييم مكتوب للمخاطر ومعتمدة من لجنة المراجعة. هل يمكن الاستعانة بمصادر خارجية للتدقيق الداخلي؟ نعم، وهذا شائع في الشركات المتوسطة؛ يتعاقد المجلس مع مكتب متخصص لتنفيذ الخطة كلها أو جزء منها، مع بقاء المسؤولية عن الإشراف على المجلس ولجنة المراجعة. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
-opt.webp)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
إدارة المخاطر والمراجعة الداخلية
إدارة المخاطر والمراجعة الداخلية إدارة المخاطر والمراجعة الداخلية هي جزء أساسي من عمليات الشركة الناجحة في العالم التجاري الحديث. تهدف هذه العمليات إلى تحديد وتقييم المخاطر التي تواجهها الشركة وتقديم توصيات للتحكم فيها أو اتخاذ قرارات تتعامل معها. فهم المخاطر المحتملة وتطوير المقترحات للتخفيف منها يعطي الشركة ميزة استراتيجية وتقليل المخاطر وضمان استدامتها على المدى الطويل. تعتبر إدارة المخاطر عملية متعددة الخطوات تتضمن تحديد وتقييم المخاطر وتطوير استراتيجيات للتعامل معها. تتطلب هذه العملية تفاعل آخرين في المؤسسة، مثل الإدارة التنفيذية والموظفين المعنيين بإدارة المخاطر. تساعد إدارة المخاطر على تحسين اتخاذ القرارات وتوجيه التركيز وتحقيق الأهداف المتفق عليها. من الأدوات التي تستخدم في إدارة المخاطر، يعتبر التدقيق الداخلي واحدًا من أهم الأدوات. يهدف التدقيق الداخلي إلى تقييم فعالية إدارة المخاطر واكتشاف أي ضعف في النظام الداخلي للشركة وتقديم توصيات للتحسين. يتطلب التدقيق الداخلي استقلالية وموثوقية وكفاءة من المراجع، كما يجب أن يكون لديه معرفة كافية بالأعمال المحلية والدولية والتشريعات القانونية ذات الصلة. إدارة المخاطر والتدقيق الداخلي تعتبر مكونات حاسمة لضمان الامتثال التنظيمي. على الشركات الالتزام بالقوانين واللوائح الصارمة التي تنظم صناعتها، وتكون قادرة على إظهار قدراتها في إدارة المخاطر والتحكم فيها. هذا ليس فقط للوفاء بالعمل القانوني، ولكن أيضًا للحفاظ على سمعة الشركة وثقة العملاء والمستثمرين. في النهاية، إدارة المخاطر والمراجعة الداخلية هما جزءان أساسيان من العمليات التجارية الناجحة. تساهم في تحسين كفاءة وفعالية الشركة، وتحقيق الامتثال التنظيمي، وتعزيز السمعة والثقة. بالتالي، يجب على الشركات النظر في استثمار في هذين المجالين لضمان النجاح والاستدامة على المدى الطويل. مقالات ذات صلة:المسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسمالية
